Перехід з umowa o pracę на B2B: покроковий план і пастка з податком
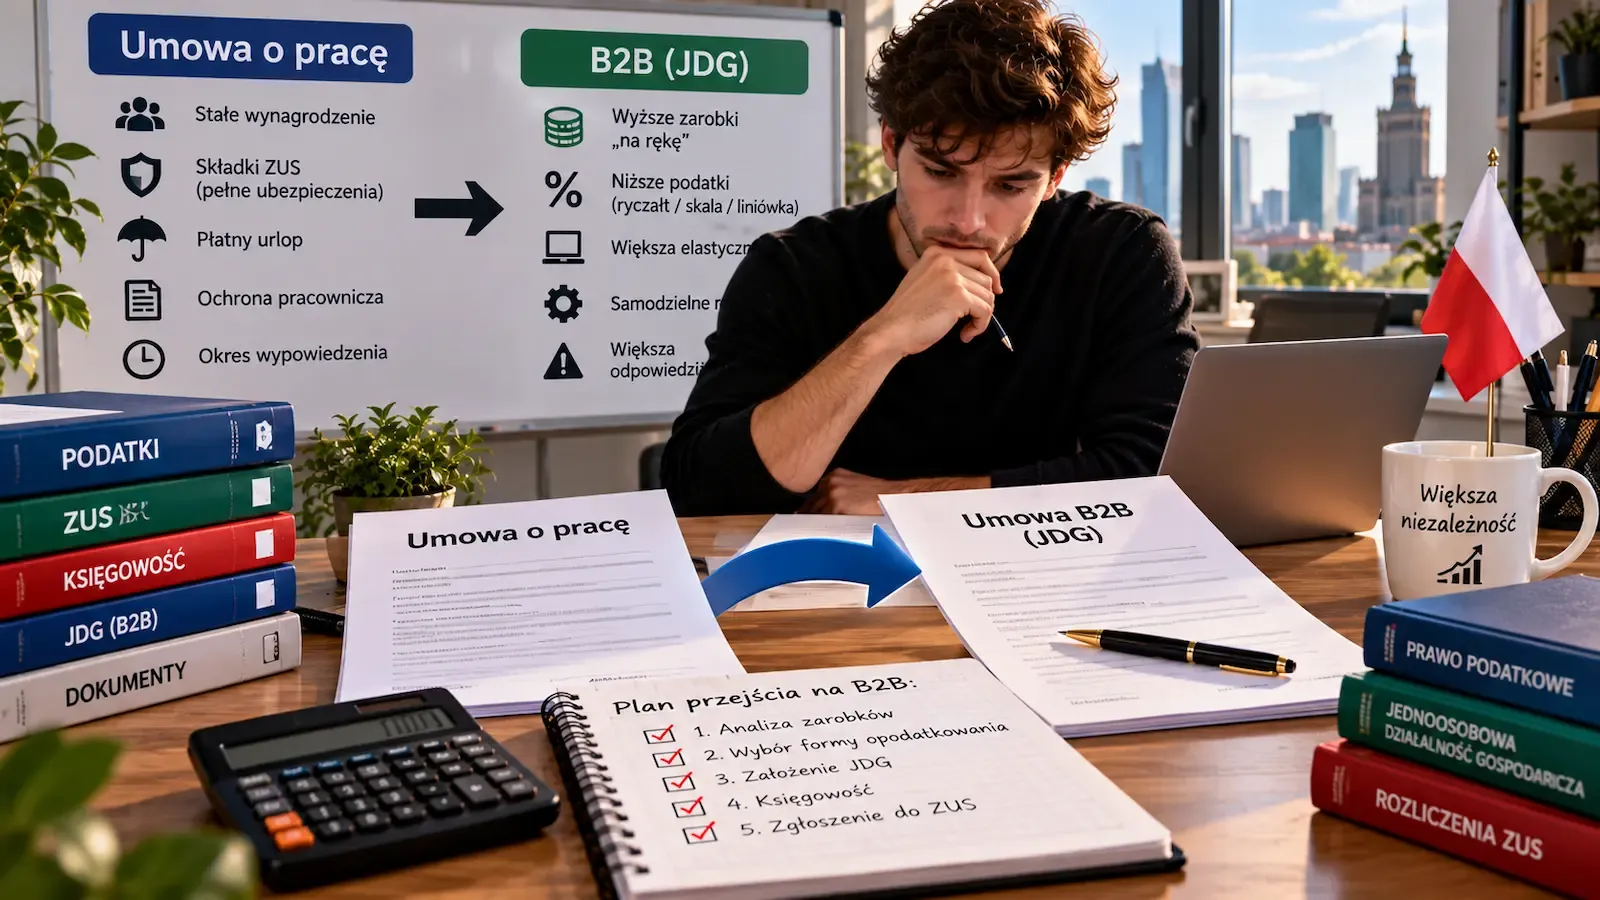
Роботодавець пропонує: «Переходь на B2B — отримуватимеш на руки на тисячу більше». Звучить як підвищення без жодних зусиль. Для програміста, водія чи будівельника з досвідом це справді може бути вигідно. Але є одна пастка, через яку частина людей після переходу платить більше податку, ніж розраховувала.
Поширена думка, що на B2B можна просто обрати лінійний податок 19% і забути про шкалу. Це не так, якщо ви надаєте послуги своєму теперішньому або колишньому роботодавцю — у тому самому обсязі, що й на етаті. У такому разі лінійний податок і ryczałt для цих доходів недоступні.
Крок 1. Перевірте, чи можете ви відкрити JDG
Не кожен іноземець може зареєструвати jednoosobową działalność gospodarczą на тих самих умовах, що й поляк. Право мають, зокрема:
- Громадяни України з легальним перебуванням на підставі спецзакону (статус UKR) — поки діють відповідні правила.
- Власники karty stałego pobytu або статусу резидента ЄС.
- Власники деяких карт тимчасового побиту — наприклад, виданих у зв’язку з навчанням після закінчення польського вишу або з шлюбом з громадянином Польщі.
Якщо ваша karta pobytu видана для роботи за трудовим договором у конкретного роботодавця, перехід на B2B може вимагати зміни підстави перебування. Перевірте це до звільнення.
Крок 2. Пастка з лінійним податком
Закон забороняє обирати лінійний податок (19%) для доходів від послуг, які ви надаєте роботодавцю, у якого цього або минулого року працювали на трудовому договорі, якщо ці послуги збігаються з тим, що ви робили на етаті. Те саме стосується ryczałtu.
- Наслідок. Такі доходи оподатковуються за шкалою: 12% до 120 000 зл на рік і 32% понад цю суму.
- Коли можна. Якщо минув повний податковий рік без трудового договору з цією фірмою або якщо послуги на B2B суттєво інші.
- Інший клієнт. Правило не стосується нових замовників, з якими у вас не було етату.
Крок 3. Реєстрація в CEIDG
- Заява CEIDG-1 — онлайн на biznes.gov.pl, безкоштовно. Потрібен profil zaufany або особистий візит до гміни.
- Коди PKD — вид діяльності. Від них залежить ставка ryczałtu і деякі обов’язки.
- Форма оподаткування — шкала, лінійний або ryczałt. Можна вказати одразу в заяві.
- Бізнес-рахунок у банку — не обов’язковий для JDG, але дуже зручний і потрібен для «білого списку» VAT.
Крок 4. ZUS: пільги перших років
- Ulga na start — перші 6 повних місяців без соціальних внесків, лише медичний.
- Preferencyjny ZUS — наступні 24 місяці знижені соціальні внески.
- Повний ZUS — після цього.
Важливо: пільга на старт не належить, якщо ви надаєте колишньому роботодавцю ті самі послуги, що й на етаті в цьому або минулому році. Ця умова схожа на податкову пастку.
Крок 5. Порахуйте, що ви втрачаєте
B2B — це не «етат з більшою зарплатою». Зникають:
- Оплачувана відпустка — якщо в договорі B2B немає «оплачуваних днів перерви».
- Лікарняний — лише при добровільному внеску chorobowe і після 90 днів страхування.
- Захист від звільнення — договір B2B розривається так, як записано в ньому самому.
- Бухгалтерія — доведеться платити бюро чи сервісу, зазвичай від кількох сотень злотих на місяць.
Порівнюйте не «брутто з брутто», а суму на руки після податку, ZUS, бухгалтерії і з урахуванням 26 днів без оплати.
Крок 6. Договір B2B
Перед підписом перевірте строк повідомлення про розірвання, оплачувані дні відпочинку, строк оплати рахунків (14 чи 30 днів) і відповідальність за помилки. Якщо фактично ви працюєте як на етаті — фіксовані години, керівник, робоче місце в офісі, — це ризик і для вас, і для фірми.
Чекліст перед переходом на B2B
- Право на JDG. Перевірте, чи дозволяє ваш статус перебування власну діяльність.
- Податок. Якщо клієнт — ваш роботодавець, розраховуйте на шкалу, а не 19%.
- ZUS. Дізнайтеся, чи належить вам ulga na start.
- Бухгалтер. Домовтеся до реєстрації, а не після першого рахунку.
- Порівняння. Порахуйте netto на руки з урахуванням відпустки і лікарняного.
- Договір. Прочитайте пункти про розірвання і дні відпочинку.
Підписатися на нашу розсилку:
Останні Публікації:
Останні Публікації:
Особові займенники в польській: go чи jego, cię чи ciebie, do niego, z nią
Дієслова з відмінком у польській: szukam pracy, pomagam koledze, czekam na autobus
Звертання по імені в польській: Panie Marku, Pani Anno, Aniu — кличний відмінок
Ступені порівняння в польській: lepszy, tańszy, najlepszy, im więcej — tym więcej