Переход с umowa o pracę на B2B: пошаговый план и ловушка с налогом
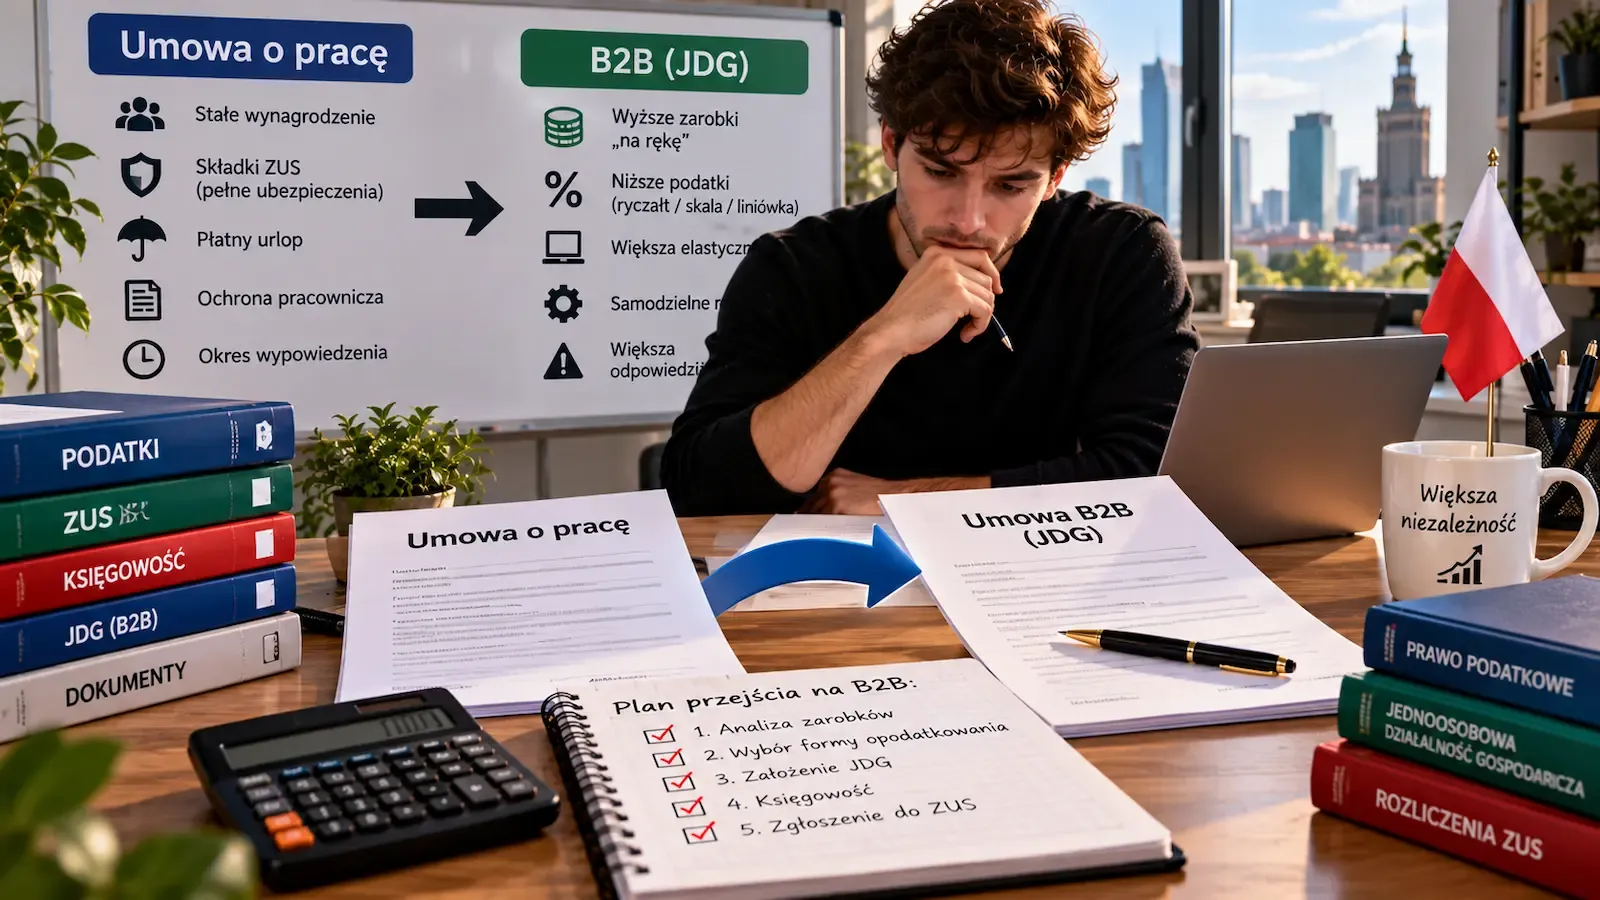
Работодатель предлагает: «Переходи на B2B — будешь получать на руки на тысячу больше». Звучит как повышение без усилий. Для программиста, водителя или строителя с опытом это действительно может быть выгодно. Но есть одна ловушка, из-за которой часть людей после перехода платит больше налога, чем рассчитывала.
Распространено мнение, что на B2B можно просто выбрать линейный налог 19% и забыть про шкалу. Это не так, если вы оказываете услуги своему нынешнему или бывшему работодателю — в том же объёме, что и в штате. В таком случае линейный налог и ryczałt для этих доходов недоступны.
Шаг 1. Проверьте, можете ли вы открыть JDG
Не каждый иностранец может зарегистрировать jednoosobową działalność gospodarczą на тех же условиях, что и поляк. Право имеют, в частности:
- Граждане Украины с легальным пребыванием на основании спецзакона (статус UKR) — пока действуют соответствующие правила.
- Владельцы karty stałego pobytu или статуса резидента ЕС.
- Владельцы некоторых карт временного побыту — например, выданных после окончания польского вуза или в связи с браком с гражданином Польши.
Если ваша karta pobytu выдана для работы по трудовому договору у конкретного работодателя, переход на B2B может потребовать смены основания пребывания. Проверьте это до увольнения.
Шаг 2. Ловушка с линейным налогом
Закон запрещает выбирать линейный налог (19%) для доходов от услуг, которые вы оказываете работодателю, у которого в этом или прошлом году работали по трудовому договору, если эти услуги совпадают с тем, что вы делали в штате. То же касается ryczałtu.
- Последствие. Такие доходы облагаются по шкале: 12% до 120 000 зл в год и 32% сверх этой суммы.
- Когда можно. Если прошёл полный налоговый год без трудового договора с этой фирмой или если услуги на B2B существенно другие.
- Другой клиент. Правило не касается новых заказчиков, у которых вы не были в штате.
Шаг 3. Регистрация в CEIDG
- Заявление CEIDG-1 — онлайн на biznes.gov.pl, бесплатно. Нужен profil zaufany или личный визит в гмину.
- Коды PKD — вид деятельности. От них зависят ставка ryczałtu и некоторые обязанности.
- Форма налогообложения — шкала, линейный или ryczałt. Можно указать сразу в заявлении.
- Бизнес-счёт в банке — для JDG не обязателен, но очень удобен и нужен для «белого списка» VAT.
Шаг 4. ZUS: льготы первых лет
- Ulga na start — первые 6 полных месяцев без социальных взносов, только медицинский.
- Preferencyjny ZUS — следующие 24 месяца сниженные социальные взносы.
- Полный ZUS — после этого.
Важно: льгота на старт не положена, если вы оказываете бывшему работодателю те же услуги, что и в штате в этом или прошлом году. Это условие похоже на налоговую ловушку.
Шаг 5. Посчитайте, что вы теряете
B2B — это не «штат с большей зарплатой». Исчезают:
- Оплачиваемый отпуск — если в договоре B2B нет «оплачиваемых дней перерыва».
- Больничный — только при добровольном взносе chorobowe и после 90 дней страхования.
- Защита от увольнения — договор B2B расторгается так, как записано в нём самом.
- Бухгалтерия — придётся платить бюро или сервису, обычно от нескольких сотен злотых в месяц.
Сравнивайте не «брутто с брутто», а сумму на руки после налога, ZUS, бухгалтерии и с учётом 26 дней без оплаты.
Шаг 6. Договор B2B
Перед подписью проверьте срок уведомления о расторжении, оплачиваемые дни отдыха, срок оплаты счетов (14 или 30 дней) и ответственность за ошибки. Если фактически вы работаете как в штате — фиксированные часы, руководитель, рабочее место в офисе, — это риск и для вас, и для фирмы.
Чек-лист перед переходом на B2B
- Право на JDG. Проверьте, позволяет ли ваш статус пребывания собственную деятельность.
- Налог. Если клиент — ваш работодатель, рассчитывайте на шкалу, а не 19%.
- ZUS. Узнайте, положена ли вам ulga na start.
- Бухгалтер. Договоритесь до регистрации, а не после первого счёта.
- Сравнение. Посчитайте netto на руки с учётом отпуска и больничного.
- Договор. Прочитайте пункты о расторжении и днях отдыха.
Подписаться на нашу рассылку:
Последние публикации:
Последние публикации:
Личные местоимения в польском: go или jego, cię или ciebie, do niego, z nią
Глаголы с падежом в польском: szukam pracy, pomagam koledze, czekam na autobus
Обращение по имени в польском: Panie Marku, Pani Anno — звательный падеж
Степени сравнения в польском: lepszy, tańszy, najlepszy, im więcej — tym więcej