Z etatu na B2B: plan krok po kroku dla cudzoziemca i pułapka podatkowa
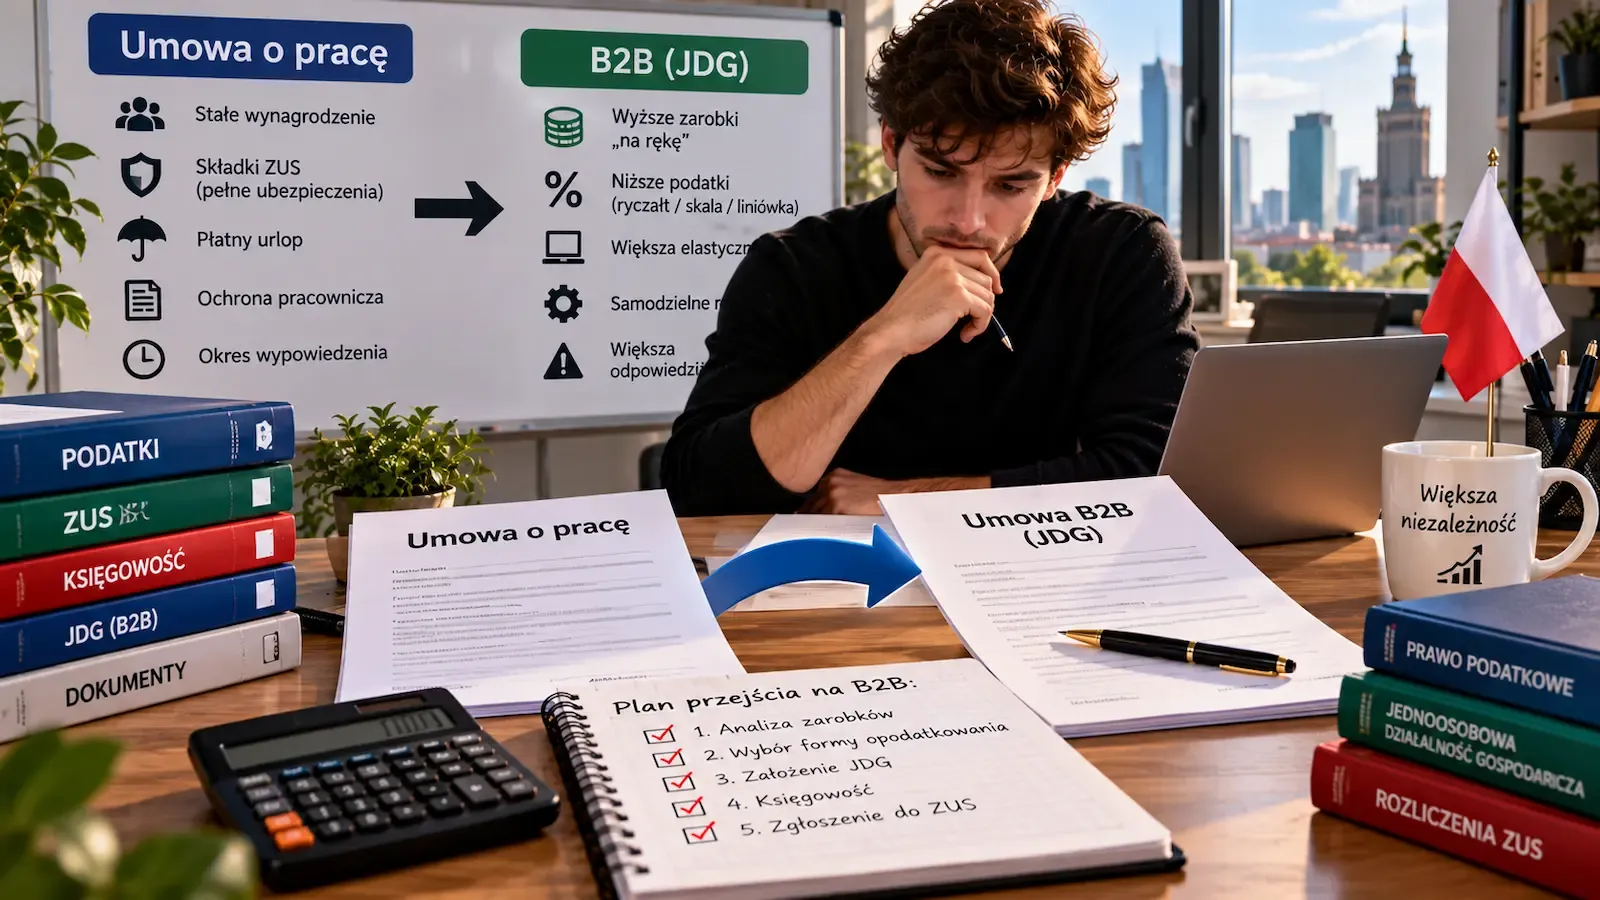
Pracodawca proponuje: „Przejdź na B2B — dostaniesz na rękę tysiąc więcej”. Brzmi jak podwyżka bez wysiłku. Dla doświadczonego programisty, kierowcy czy budowlańca to rzeczywiście może się opłacać. Jest jednak pułapka, przez którą część osób po przejściu płaci wyższy podatek, niż zakładała — cudzoziemcy często dowiadują się o niej dopiero od księgowej.
Panuje przekonanie, że na B2B można po prostu wybrać podatek liniowy 19% i zapomnieć o skali. To nieprawda, jeśli świadczysz usługi obecnemu lub byłemu pracodawcy — w takim samym zakresie jak na etacie. Wtedy liniowy ani ryczałt nie są dostępne dla tych przychodów.
Krok 1. Sprawdź, czy możesz założyć JDG
Nie każdy cudzoziemiec może zarejestrować jednoosobową działalność gospodarczą na takich samych zasadach jak Polak. Prawo mają m.in.:
- Obywatele Ukrainy przebywający legalnie na podstawie specustawy (status UKR) — dopóki obowiązują te przepisy.
- Posiadacze karty stałego pobytu lub statusu rezydenta długoterminowego UE.
- Posiadacze niektórych kart pobytu czasowego — np. po ukończeniu polskiej uczelni albo w związku z małżeństwem z obywatelem Polski.
Jeśli karta pobytu została wydana w związku z pracą na umowie o pracę u konkretnego pracodawcy, przejście na B2B może wymagać zmiany podstawy pobytu. Sprawdź to przed złożeniem wypowiedzenia.
Krok 2. Pułapka z podatkiem liniowym
Przepisy nie pozwalają wybrać podatku liniowego (19%) dla przychodów z usług świadczonych pracodawcy, u którego w tym lub poprzednim roku pracowałeś na umowie o pracę, jeśli usługi pokrywają się z tym, co robiłeś na etacie. To samo dotyczy ryczałtu.
- Skutek. Takie przychody opodatkowuje się według skali: 12% do 120 000 zł rocznie i 32% powyżej.
- Kiedy można. Gdy minie pełny rok podatkowy bez umowy o pracę z tą firmą albo gdy usługi na B2B są istotnie inne.
- Inny klient. Zasada nie dotyczy nowych kontrahentów, u których nie byłeś zatrudniony.
Krok 3. Rejestracja w CEIDG
- Wniosek CEIDG-1 — online na biznes.gov.pl, bezpłatnie. Potrzebny profil zaufany lub wizyta w urzędzie gminy.
- Kody PKD — rodzaj działalności. Od nich zależy stawka ryczałtu i część obowiązków.
- Forma opodatkowania — skala, liniowy lub ryczałt. Można ją wskazać od razu we wniosku.
- Firmowe konto w banku — w JDG nieobowiązkowe, ale bardzo wygodne i potrzebne do białej listy VAT.
Krok 4. ZUS: ulgi na początku
- Ulga na start — pierwsze 6 pełnych miesięcy bez składek społecznych, tylko zdrowotna.
- Preferencyjny ZUS — przez kolejne 24 miesiące obniżone składki społeczne.
- Pełny ZUS — potem.
Uwaga: ulga na start nie przysługuje, jeśli świadczysz byłemu pracodawcy te same usługi, co na etacie w tym lub poprzednim roku. Warunek przypomina pułapkę podatkową.
Krok 5. Policz, co tracisz
B2B to nie „etat z wyższą pensją”. Znikają:
- Płatny urlop — chyba że umowa B2B przewiduje „płatne dni przerwy”.
- L4 — tylko przy dobrowolnej składce chorobowej i po 90 dniach ubezpieczenia.
- Ochrona przed zwolnieniem — umowę B2B rozwiązuje się tak, jak stanowi ona sama.
- Księgowość — biuro lub serwis księgowy, zwykle od kilkuset złotych miesięcznie.
Porównuj nie brutto z brutto, lecz kwotę na rękę po podatku, ZUS i księgowości — z uwzględnieniem 26 dni bez wynagrodzenia.
Krok 6. Umowa B2B
Przed podpisem sprawdź okres wypowiedzenia, płatne dni odpoczynku, termin płatności faktur (14 czy 30 dni) i odpowiedzialność za błędy. Jeśli w praktyce pracujesz jak na etacie — stałe godziny, przełożony, biurko w biurze — to ryzyko i dla ciebie, i dla firmy.
Checklista przed przejściem na B2B
- Prawo do JDG. Sprawdź, czy twój status pobytu pozwala na działalność.
- Podatek. Jeśli klientem jest twój pracodawca, licz się ze skalą, nie z 19%.
- ZUS. Ustal, czy przysługuje ci ulga na start.
- Księgowa. Umów się przed rejestracją, a nie po pierwszej fakturze.
- Porównanie. Policz netto z uwzględnieniem urlopu i L4.
- Umowa. Przeczytaj zapisy o wypowiedzeniu i dniach wolnych.
Zapisz się do naszego newslettera:
Najnowsze publikacje:
Najnowsze publikacje:
Zaimki osobowe po polsku: go czy jego, cię czy ciebie, do niego, z nią
Czasowniki z przypadkami po polsku: szukam pracy, pomagam koledze, czekam na autobus
Zwracanie się po imieniu po polsku: Panie Marku, Pani Anno, Aniu — wołacz i odmiana imion
Stopniowanie po polsku: lepszy, tańszy, najlepszy, im więcej — tym więcej